Tras dos años de conversaciones con el ICO, La Corrala, Taray y Cosmos, que agrupan a 120 personas convivientes en 90 unidades de convivencia, reclaman que el programa España Crece permita a las cooperativas acceder directamente a sus préstamos, sin obligarlas a adoptar fórmulas societarias ajenas a su naturaleza. Piden una solución que haga viables sus proyectos, permita mantener cuotas asequibles y favorezca un modelo de solución residencial sin ánimo de lucro que, en el caso de estas cooperativas, revertirá al Ayuntamiento de Rivas-Vaciamadrid al finalizar los 75 años de cesión del suelo.
Las tres cooperativas de vivienda en cesión de uso de Rivas-Vaciamadrid —La Corrala, Taray y Cosmos— reclaman al Instituto de Crédito Oficial (ICO) que revise las condiciones de acceso a la financiación para vivienda asequible del programa España Crece, de manera que las cooperativas de la economía social puedan solicitar estos préstamos sin quedar excluidas por su forma jurídica.
La actual exigencia de que los beneficiarios sean sociedades de capital pone en serio riesgo la continuidad y la viabilidad económica de unos proyectos concebidos para ofrecer a las personas mayores una alternativa residencial estable, asequible y comunitaria, libre de ánimo de lucro y al margen de la especulación inmobiliaria.
Durante dos años de conversaciones con el ICO, las expectativas trasladadas a las cooperativas apuntaban a la posibilidad de financiar entre el 75 % y el 80 % del coste total de los proyectos mediante préstamos a largo plazo, con periodos de devolución superiores a los 40 años. Sobre esa base se ha trabajado para estructurar iniciativas en las que las aportaciones de capital social de las personas socias cubrieran únicamente la parte no financiada, equivalente a entre el 20 % y el 25 % del coste total.
Sin embargo, las condiciones generales de la línea de financiación del ICO vinculada a al programa España Crece exigen que los beneficiarios sean sociedades de capital, lo que deja fuera a las entidades cooperativas debido a su naturaleza jurídica. Si esta barrera les impide acceder a la financiación contemplada durante las negociaciones, se verán obligada a afrontar un escenario económico adverso, teniendo que afrontar mayores aportaciones iniciales y cuotas mensuales potencialmente incompatibles con los ingresos de buena parte de sus futuras residentes.
No se trata de una mera dificultad administrativa, sino de una amenaza directa a la viabilidad de los proyectos. Sin una financiación adaptada a las características de la vivienda cooperativa en cesión de uso, resulta imposible mantener el equilibrio entre el coste de construcción, las aportaciones iniciales de las personas socias y unas mensualidades verdaderamente asequibles.
Esta exigencia plantea una barrera para proyectos de economía social que promueven vivienda estable y asequible sin repartir beneficios. No se trata de reclamar un trato de favor, sino de que la financiación pública destinada a ampliar la oferta de vivienda asequible sea accesible también para quienes la promueven mediante fórmulas cooperativas y mantienen colectivamente la propiedad de los inmuebles.
Un modelo de vivienda reconocido por la legislación
La dificultad de acceso a esta financiación contrasta con el reconocimiento que las cooperativas de vivienda en cesión de uso están recibiendo en otras normas.
La Ley 1/2026, de impulso de la economía social, contempla la especial protección fiscal de determinadas cooperativas de viviendas que cumplen los requisitos legales. Por su parte, el Plan Estatal de Vivienda 2026-2030 incluye expresamente a las cooperativas en cesión de uso entre las posibles beneficiarias de determinadas ayudas para promover vivienda cooperativa y soluciones residenciales vinculadas a la convivencia y los cuidados.
Este reconocimiento no supone que cualquier cooperativa tenga acceso automático a todas las ayudas o beneficios fiscales. Sí pone de manifiesto que la vivienda cooperativa en cesión de uso constituye una fórmula reconocida de interés social que necesita instrumentos públicos adecuados a sus características.
Por ello, las tres cooperativas consideran necesario revisar las condiciones de España Crece y habilitar una vía de acceso compatible con su naturaleza jurídica. No resulta coherente impulsar la vivienda asequible y reconocer el papel de la economía social mientras se establecen requisitos que pueden impedir que sus proyectos obtengan directamente la financiación necesaria.
Vivienda senior sobre suelo público: un patrimonio al servicio del interés general
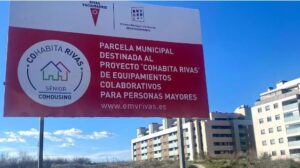
La Corrala, Taray y Cosmos forman parte de un modelo habitacional que sitúa a las personas y sus necesidades en el centro y entienden la vivienda como un derecho y una necesidad social, no como un negocio. Sus proyectos se desarrollan sobre suelo cedido por el Ayuntamiento de Rivas-Vaciamadrid durante 75 años, al término de los cuales el patrimonio revertirá al municipio. Se trata, por tanto, de poner un recurso público al servicio de una necesidad social y garantizar que los inmuebles mantengan su finalidad residencial a largo plazo.
En el modelo de cesión de uso, la propiedad de los edificios permanece en manos de las cooperativas y las personas socias disponen del derecho de uso de sus viviendas. No existe compraventa individual ni reparto de beneficios económicos: las aportaciones y las cuotas se destinan a financiar la construcción, amortizar los préstamos y cubrir los costes de funcionamiento, incluidos los espacios y servicios comunes. De esta manera, los inmuebles se mantienen de forma permanente fuera de la lógica del mercado especulativo y su finalidad residencial y social queda blindada a largo plazo. La iniciativa combina así la utilización social de un bien público con una fórmula de propiedad colectiva que busca ofrecer soluciones residenciales asequibles y evitar que las unidades habitacionales se conviertan en activos sujetos a la especulación inmobiliaria.
La finalidad de estos proyectos es, además, específicamente senior. No se trata de construir alojamientos convencionales ni de crear centros asistenciales o residencias geriátricas, sino de ofrecer un hogar en el que las personas mayores puedan desarrollar su proyecto de vida con autonomía, participación y relaciones de proximidad. La convivencia, el apoyo mutuo y los cuidados compartidos forman parte de una propuesta que busca favorecer una vida digna y activa, respetando las decisiones y la independencia de cada persona.
Estas características hacen imprescindible disponer de una financiación adaptada al modelo. Las cooperativas no obtienen ingresos mediante la venta de viviendas ni pueden recurrir a la revalorización patrimonial para devolver los préstamos. Su capacidad de pago depende de las aportaciones de las personas socias y de unas cuotas periódicas compatibles con sus ingresos.
Por eso, los porcentajes financiados y los plazos de amortización resultan determinantes. Una financiación insuficiente o con periodos de devolución demasiado cortos obliga a elevar las aportaciones iniciales y las mensualidades, poniendo en riesgo la participación de quienes cuentan con menos recursos económicos. La financiación adecuada permitiría compatibilizar la inversión necesaria para construir con unas condiciones asumibles para las personas residentes, preservando la finalidad social de los proyectos.
Dinero público para vivienda asequible: también para la economía social
La situación de las cooperativas de Rivas refleja un problema que va más allá de estos tres proyectos. Las condiciones de acceso a determinados instrumentos públicos de financiación pueden favorecer a las sociedades mercantiles privadas y excluir a las cooperativas y otras entidades de la economía social, incluso cuando desarrollan iniciativas sin ánimo de lucro y persiguen objetivos de interés general.
Esta barrera resulta difícil de justificar en un contexto de emergencia habitacional y progresivo envejecimiento de la población, en el que se necesitan alternativas que amplíen la oferta de vivienda asequible y estable a largo plazo. La forma jurídica de una entidad no debería convertirse en un obstáculo para acceder a financiación pública destinada a promover vivienda social. Lo relevante debería ser la finalidad del proyecto, sus garantías, su viabilidad económica y su contribución efectiva al interés general.
La exclusión de las cooperativas del programa de financiación España Crece contradice, además, el objetivo de fortalecer la economía social como parte de la respuesta a las necesidades colectivas. La Ley 5/2011 de Economía Social reconoce el valor de las entidades que persiguen el interés colectivo, la solidaridad y la primacía de las personas sobre el capital. Exigirles que adopten la estructura de una sociedad de capital para acceder a la financiación supone desaprovechar su capacidad para desarrollar soluciones estables a problemas sociales.
En el caso de La Corrala, Taray y Cosmos, la contradicción resulta especialmente evidente: proyectos promovidos sobre suelo público, sin reparto de beneficios y con retorno final del patrimonio al Ayuntamiento corren el riesgo de quedarse sin la financiación necesaria por la forma jurídica de las entidades impulsoras.
¿Qué sentido tiene movilizar suelo público para promover vivienda asequible si después se establecen barreras financieras que pueden impedir que los proyectos cooperativos lleguen a construirse?
Una reivindicación compartida por la vivienda cooperativa y la economía social y solidaria
La Corrala de Rivas, Taray y Cosmos comparten las reivindicaciones de la Red Vivienda Cooperativa y de REAS Red de Redes,, plataforma de la que forman parte a través del ámbito de la economía social y solidaria. Estas organizaciones vienen reclamando que las políticas públicas reconozcan y apoyen de forma decidida a las cooperativas en cesión de uso como agentes capaces de ampliar el parque de vivienda asequible y mantenerlo fuera de los circuitos especulativos.
Ese reconocimiento debe traducirse en medidas concretas: eliminar las barreras de acceso a la financiación pública, establecer instrumentos de crédito adecuados a los proyectos sin ánimo de lucro, garantizar condiciones fiscales equitativas y facilitar el acceso al suelo público para construir vivienda social.
La cesión de uso no puede equipararse a una promoción inmobiliaria convencional. Es un modelo de propiedad colectiva, gestión democrática y permanencia de los activos en manos de la comunidad. Su aportación social se mantiene durante toda la vida útil del edificio y no depende de la obtención de márgenes comerciales mediante la venta de inmuebles. Por ello, las políticas públicas deben contemplar las particularidades de este modelo y permitir que las cooperativas accedan a condiciones financieras compatibles con sus objetivos sociales y con la capacidad de sus integrantes.
Por ello, las políticas públicas de suelo, financiación y fiscalidad deben ser coherentes y permitir que la economía social y solidaria contribuya a ampliar el parque de vivienda asequible y a responder a la crisis habitacional, sin situar a los proyectos sin ánimo de lucro en desventaja frente a las sociedades de capital por su forma jurídica.
Las cooperativas reclaman condiciones coherentes con las políticas públicas de vivienda
La Corrala, Taray y Cosmos solicitan al ICO y a las administraciones públicas:
- Acceso efectivo a la financiación del ICO. Eliminar las exclusiones basadas en la forma jurídica de las entidades y establecer condiciones compatibles con la naturaleza de los proyectos cooperativos en cesión de uso.
- Plazos y porcentajes de financiación adecuados. Establecer periodos de amortización superiores a 40 años y coberturas de hasta el 80 % del coste, para reducir las aportaciones iniciales y mantener cuotas mensuales asequibles para las personas mayores.
- Aplicación efectiva de las ayudas previstas. Desarrollar las líneas del Plan Estatal de Vivienda 2026-2030 mediante procedimientos accesibles para las cooperativas, de acuerdo con los requisitos establecidos.
- Fiscalidad coherente con la función social. Reconocer la ausencia de reparto de beneficios y la función social de las cooperativas, evitando un trato menos favorable frente a las sociedades inmobiliarias privadas que puedan beneficiarse de incentivos fiscales.
- Reconocimiento del modelo de cesión de uso. Configurar formalmente la vivienda cooperativa en cesión de uso como una alternativa real de propiedad colectiva y gestión democrática que proporciona alojamiento estable sin especulación.
- Coherencia en las políticas públicas de vivienda. Articular instrumentos de suelo, crédito y fiscalidad que faciliten el desarrollo de la economía social y contribuyan a ampliar el parque residencial protegido a largo plazo.
La vivienda cooperativa en cesión de uso puede contribuir a ampliar la oferta residencial asequible, mantener el patrimonio fuera de la especulación y dar respuesta a necesidades diversas, incluidas las relacionadas con el envejecimiento, la convivencia y los cuidados. Para que esa contribución sea posible, las políticas públicas deben facilitar que estos proyectos se desarrollen en condiciones acordes con su finalidad social.
La Corrala, Taray y Cosmos reclaman que la financiación pública valore la finalidad, las garantías y la viabilidad de los proyectos, y no únicamente la forma societaria de quienes los promueven. Piden eliminar las barreras que les impiden acceder directamente a los instrumentos financieros y participar, en condiciones adecuadas, en la construcción de una vivienda más asequible, estable y al servicio de las personas.
Web La Corrala: https://lacorraladerivas.es
Web Taray: https://www.tarayviviendascolaborativas.es
Web Cosmos: https://cohousingcosmosderivas.org